働く今の信用を、
未来の
資産形成につなげます。
家賃収入を得ながら、将来に向けた資産づくりを考えてみませんか。
COLORSは、立地と品質にこだわる物件選びから購入後の賃貸管理まで支援。融資や収支の見通しも確認し、お客様のライフプランに合う運用を一緒に考えます。
不動産投資とは
金融機関の融資を活用できる投資
不動産投資とは、購入した不動産を貸し、家賃収入を得る投資です。株式やFXのように短期間で大きなリターンを狙うのではなく、時間をかけて着実に資産を築く「ミドルリスク・ミドルリターン」の“守りの資産運用”と位置づけられます。最大の特徴は、低金利のローン(他人資本)を活用でき、その返済を入居者様からの家賃収入で賄える点です。さらに物価の上昇に合わせて家賃収入も増えるため、インフレ対策としても有効とされています。
不動産投資の特長
融資を活用し、
自己資金を抑えた資産づくり
自己資金をほとんど使わず、銀行融資を活用して数千万円規模の資産をコントロールできます。
現金の積み立てでは不可能なスピードで資産規模を拡大できる特長があります。
入居者様対応や日々の管理を、
専門家に任せられます
入居者様募集・家賃集金・クレーム対応・退去手続きなど、煩雑な実務はすべて管理会社に一任できます。
本業が忙しい会社員でも無理なく続けられる「ほったらかし」の仕組みです。
日々の値動きに追われず、
長い目で資産を育てます
株式や暗号資産のように毎日価格が乱高下することがありません。
家賃収入は景気変動に対して遅行性があり安定しているため、精神的に穏やかに長期保有できます。
会社員・公務員の安定収入を信用に
融資の活用から、
将来の資産づくりを考えませんか
銀行が融資審査で重視するのは、収入の安定性と継続性です。
会社員・公務員は、この点で高い評価を受けやすく、低金利・長期(最大35年)の融資条件を引き出せる可能性があります。
現役として働いている今だからこそ使える、これがサラリーマンの特権です。
年金だけでは、足りない時代に向けた準備を
年金制度への不安、物価の上昇、教育費の増大。「将来のためになにか準備しなければ」という気持ちは、多くの方が持っています。
給与は上がらないのに物価だけが上がり続けており、現金の価値は今まさに目減りし続けています。
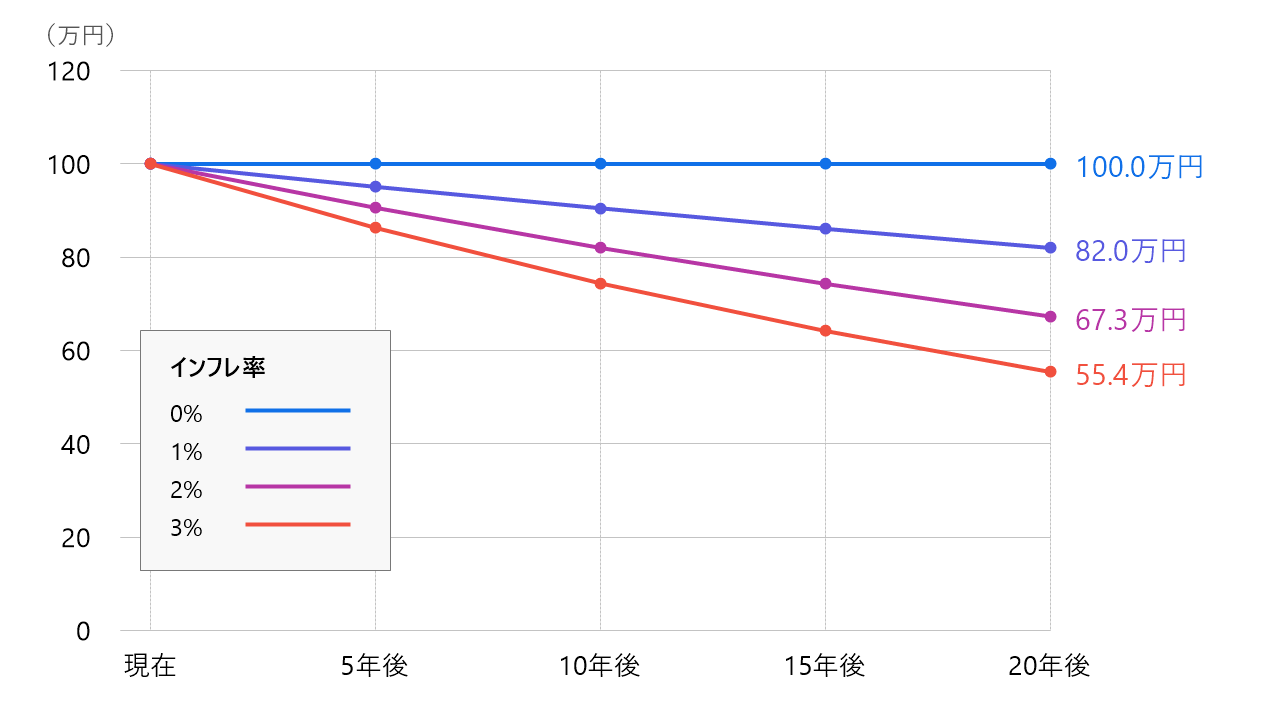
- ※初期現金100万円、利息・追加預入なし、物価上昇率は毎年一定と仮定。実質価値=100万円÷(1+年率)^年数。小数第1位に四捨五入。将来の物価を予測するものではありません。
物価上昇による現金の実質価値の低下に備える
2024年の日本のインフレ率は3.21%と33年ぶりの高水準を記録。一方、銀行預金の金利は依然として低水準にとどまっています。現金をそのまま置いておくだけでは、実質的な購買力が年々失われていきます。
備えるなら、早いほど時間を味方につけられます。
家賃収入を、年金にプラスする将来の備えに
将来の備えには様々な方法があります。
その中で不動産投資は、銀行融資を活用しながら月々の負担を抑えつつ、
インフレに強い資産を持てる手段として、会社員・公務員を中心に選ばれています。
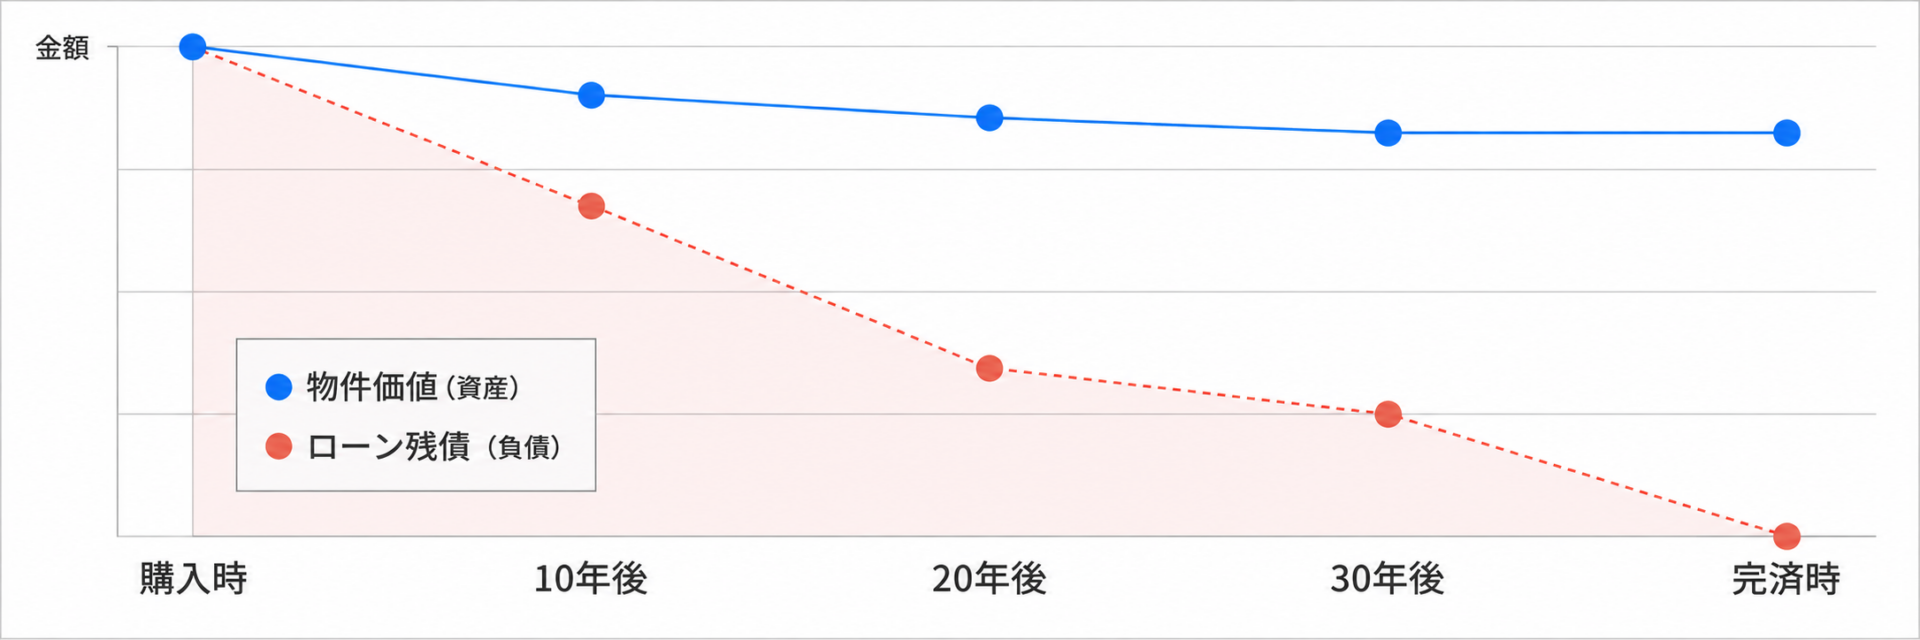
- ローン残債は返済に伴い減少します。物件価値は市況等により変動し、ローン残債を下回る場合もあります。実際の推移は物件・融資条件により異なります。
不動産投資を成功に導くために
COLORSが重要視していること
不動産投資に失敗しないためのポイントは、大きく3つ。「立地」「品質」「体制」のいずれも、長く持てる資産であるための条件です。
私たちは、お客様に安心を届けるために「立地」「品質」「体制」にこだわっています。


他の投資との違い
投資には株式・NISA・FX・仮想通貨などさまざまな選択肢があります。
どの投資が正解かではなく、自分のライフスタイルと目的に合った方法を選ぶことが、長く続けられる資産形成への第一歩です。
| 投資種別 | 主な目的 | 収益の特徴 | 運用の手間 | インフレとの関係 | 資金の準備・仕組み |
|---|---|---|---|---|---|
| 不動産投資 | 長期の資産形成・ 家賃収入 | 家賃収入・売却損益 | 管理・修繕対応。 委託も可能 | 価格・賃料・ 維持費などによる | 自己資金と購入融資 (審査あり) |
| 株式・投資信託 | 企業等の成長・ 分散投資 | 売却損益・配当・ 分配金等 | 商品選び・状況確認 | 投資先・商品による | 購入代金を払い込む |
| FX | 為替差益など | 為替差損益・ スワップ損益 | 相場・証拠金の管理 | 通貨・売買方向・相場による | 証拠金を預けて取引 |
| 暗号資産 | 価格変動を捉えた 売買・保有 | 主に売買差損益 | 価格変動・ 保管方法の管理 | 一律に評価できない | 購入代金を払い込む |
| 銀行預金 | 資金の保管・利息 | 金利に応じた利息 | 預入条件・残高の確認 | 金利が物価上昇率を下回ると実質価値が低下 | 資金を預け入れる |
- NISAは、対象の株式・投資信託等の運用益を非課税にする制度です。株式・暗号資産は現物取引、預金は円預金を想定しています。
- 利益を保証するものではなく、投資には損失の可能性があります。FXは証拠金を上回る損失が生じる場合があります。
不動産投資を始める4つのステップ

01
将来の暮らしと目的を整理
老後の備えや教育費のためなど、目的と期限を明確にすることで、必要な投資規模や物件の選び方が変わります。まずここから始めましょう。

02
年収・資産・家族構成を確認
年収・勤務先・勤続年数をもとに、銀行融資でどれだけ借りられるかを確認します。

03
収支と返済の見通しを検討
借入枠をベースに、毎月の収支・将来のキャッシュフローをシミュレーション。
実際の数字で、投資のリアルを確認します。

04
条件に合う物件を選び、購入へ
物件の選択も含め、納得した上で実行。
購入後も担当者が継続してフォローします。